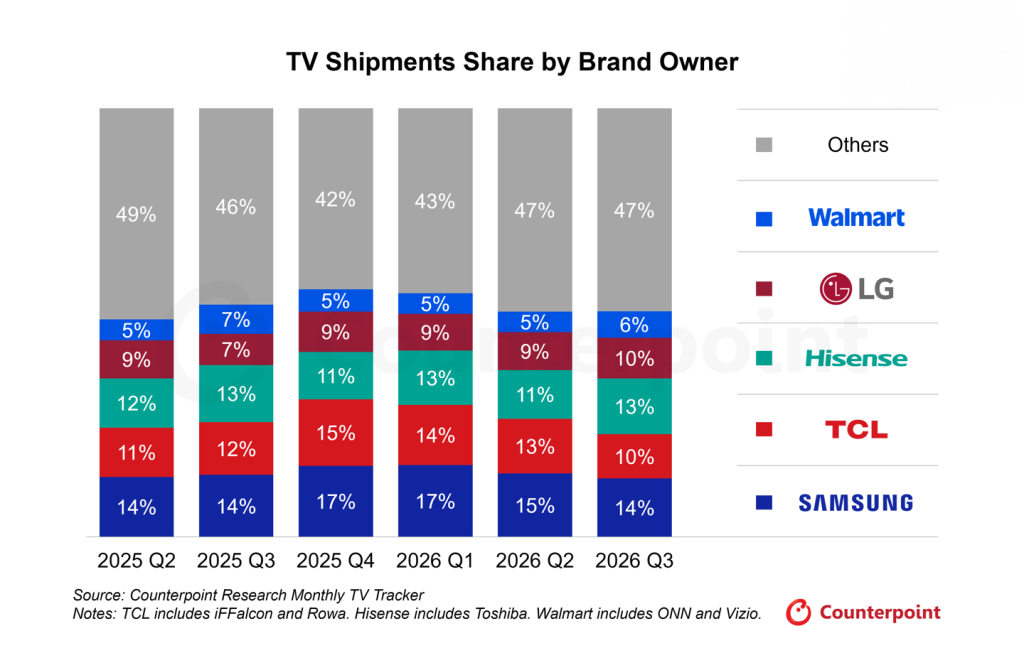
市场调查机构 CounterPoint Research 于 11 月 20 日更新全球电视市场追踪报告,覆盖 2025 年第二季度至 2026 年第三季度的季度品牌出货份额变化。最新数据显示,2026 年第三季度三星以 14% 的份额继续位居全球电视出货量第一,海信升至 13%,反超 TCL 重回头部阵营第二,中国两家厂商围绕第二名的争夺进入白热化。
从整体市场看,尽管 2026 年处于 FIFA 世界杯营销大年,全球电视出货大盘仍基本持平,未能出现明显放量。与此同时,存储芯片成本持续上行,进一步压缩了电视品牌的利润空间,使规模竞争与盈利压力同时存在。
三星守住第一,策略转向软件与平台
三星 2026 年第二季度份额为 15%,第三季度小幅回落至 14%。报告称,三星在该季度推出面向中国品牌竞争的入门级 Mini LED LCD 产品线 M 系列,帮助其守住基本盘出货。与此同时,三星正逐步在 QD-LCD、QD-MiniLED LCD 电视产品中减少量子点(QD)材料的使用;新任 VD 负责人也将战略重心从硬件转向软件与平台生态。
海信借赛事与渠道重回第二
海信 2026 年第二季度份额为 11%,第三季度回升至 13%,时隔一年重回头部阵营第二。报告将其归因于三方面:通过足球赛事赞助深耕欧洲市场,推出高端 RGB Mini LED 新品,以及依托更广泛的渠道网络采取具备竞争力的定价。
TCL 出货增幅达 10% 量级
从 2026 年第二季度出货维度看,TCL 与三星的差距进一步收窄,出货量同比涨幅达到 10% 量级,在 QD LCD、Mini LED LCD 等主流品类全线增长,其中 Mini LED LCD 是拉动其整体出货增长的核心动力;该季度 TCL 份额为 13%。同期全球电视出货量同比小幅下滑 1%,三星同比实现个位数增长,整体表现稳健。
LG 电子电视业务重回盈利
LGE(LG 电子)凭借 OLED 高端机型走量以及新兴市场业务拉动,电视业务在 2026 年第三季度重回盈利。其份额在第二、第三季度稳定在 9% 左右,第三季度小幅增长至 10%。